Budget et comparaison sociale : comment éviter l’erreur de la grenouille ?
La comparaison sociale est un mécanisme psychologique qui incite à accroître artificiellement son train de vie pour imiter le statut social perçu d'autrui.
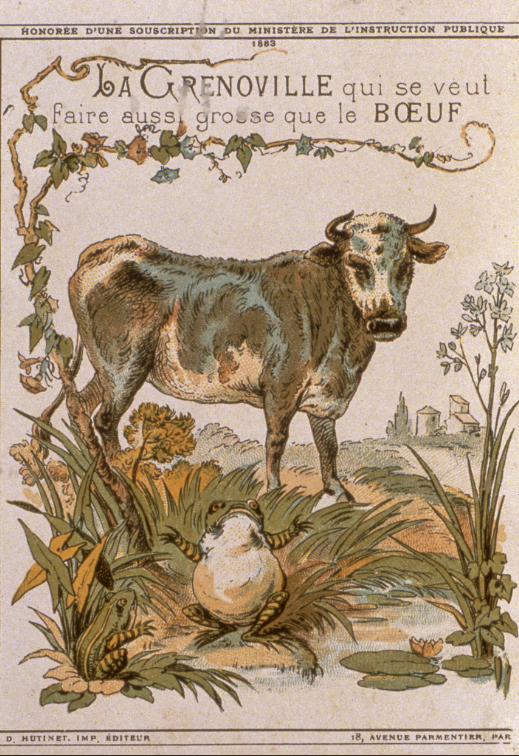
Inspiré de la fable de La Fontaine La Grenouille qui veut se faire aussi grosse que le Bœuf, ce comportement conduit à l'asphyxie financière (découverts récurrents, absence d'épargne et surendettement).
Écrit au XVIIᵉ siècle par Jean de La Fontaine, ce classique de la littérature française décortique avec une précision chirurgicale l'un des plus grands pièges de la gestion budgétaire : la comparaison sociale.
Découvrez comment éviter « d'éclater » financièrement en adoptant une méthode de gestion fondée sur vos véritables priorités.
Quand l'envie et la comparaison dictent vos dépenses
Dans sa fable, La Fontaine utilise un terme précis pour qualifier la grenouille : elle est envieuse. Ce sentiment d'insatisfaction face à la réussite ou au train de vie d'autrui ne date pas d'hier, mais notre époque lui donne une dimension inédite.
L'illusion de la comparaison (la Grenouille vs le Bœuf)
La grenouille souffre d'un complexe d'infériorité immédiat lorsqu'elle aperçoit le bœuf. Plutôt que de reconnaître la nature de l'animal et la sienne, elle cherche à s'aligner sur une métrique absurde : la grosseur.
Ce mécanisme rappelle la célèbre analyse d'Émile Zola dans L'Assommoir, où la course au « paraître » et les dépenses de prestige éphémères précipitent la chute des ménages. Nous évaluons trop souvent la santé de nos finances au travers d'éléments extérieurs : la marque d'une voiture, les vacances affichées sur les réseaux sociaux, le standing d'un logement ou le dernier modèle de smartphone, etc...
Or, se comparer aux dépenses visibles des autres comporte un piège fondamental : vous voyez leur train de vie, mais vous ne voyez pas leur situation bancaire. Vous ne savez pas si ce bœuf apparemment florissant est en réalité étouffé par des crédits à la consommation et finit tous les mois à découvert…
L'inflation du train de vie (« s'étendre, s'enfler et se travaille »)
Lorsque nos revenus augmentent, notre premier réflexe naturel consiste souvent à ajuster immédiatement notre niveau de dépense à cette nouvelle norme. C'est le piège bien connu du glissement du train de vie.
Tout comme la grenouille qui s'épuise à s'enfler, nous mobilisons une énergie considérable pour entretenir une image. On pense également Molière et à son Bourgeois gentilhomme, Monsieur Jourdain, qui dépense sans compter pour adopter les codes d'un rang qui n'est pas le sien. Dans notre quotidien, on passe du modèle de véhicule de base à la gamme supérieure, on multiplie les abonnements, on monte en gamme sur l'habillement et les sorties. Progressivement, ce qui était un luxe exceptionnel devient un besoin indispensable.
Le résultat ? Malgré une hausse de salaire, la capacité d'épargne reste nulle, et la sérénité financière s'éloigne. Il est essentiel de distinguer la richesse perçue (l'accumulation d'objets ou de signes extérieurs) de la richesse réelle (l'épargne et l'absence de dettes toxiques).
💡 Exercice d'auto-analyse 1
Prenez vos relevés bancaires des trois derniers mois et surlignez trois dépenses significatives faites récemment (hors charges fixes et alimentation). Posez-vous les trois questions suivantes avec une totale franchise :
- La motivation: Ai-je acheté cet objet ou ce service pour répondre à un besoin personnel concret, ou pour renvoyer une certaine image à mon entourage ou sur les réseaux sociaux ?
- L'usage: Cet achat m'a-t-il apporté un soulagement temporaire (l'effet « soufflet ») ou une satisfaction durable au quotidien ?
- L'alternative : Si personne n'avait jamais su que je possédais cet objet, l'aurais-je quand même acheté ?
L’objectif : identifier sans culpabilité la part de votre budget allouée au « paraître » pour réorienter progressivement ces sommes vers ce qui compte vraiment pour vous.
Les 3 symptômes de la « grenouille budgétaire »
Pour éviter que votre budget ne subisse le même sort que le batracien de la fable, il convient d'identifier les signaux d'alerte. Voici trois comportements typiques qui indiquent une déconnexion entre vos possibilités réelles et votre train de vie :
1. La quête du volume : dépenser pour valider un statut
Le premier symptôme réside dans la primauté de l'apparence sur la structure. On cherche à afficher les codes de consommation d'un niveau de vie supérieur sans en avoir les fondations. Cela se traduit par des choix financiers dictés par le regard de l'autre : choisir une voiture au-dessus de ses moyens via une location avec option d'achat étouffante, ou céder à des achats d'impulsion pour ressentir un statut social éphémère.
2. Le déni des avertissements : ignorer les signaux d'alerte
Dans la fable, la grenouille interroge sa sœur : « Est-ce assez ? [...] N'y suis-je point encore ? ». Mais à chaque avertissement (« Nenni », « Point du tout »), elle refuse d'entendre la réalité et s'obstine.
Sur le plan budgétaire, le déni se manifeste par le fait de ne plus consulter ses comptes, de laisser s'accumuler les agios, voire d'ignorer les avertissements de son banquier. On préfère maintenir l'illusion plutôt que de faire face aux chiffres.
3. La course permanente : l'asphyxie de la trésorerie
Maintenir artificiellement un train de vie supérieur à ses capacités exige une course permanente : « s'étend, et s'enfle, et se travaille ». L'utilisation répétée du découvert, le recours aux crédits renouvelables ou le piochage systématique dans l'épargne de précaution pour régler des dépenses courantes prévisibles sont le signe que le budget est en surtension permanente.
| Symptôme dans la fable |
Traduction comportementale |
Conséquences financières |
| La quête du volume | Acheter pour valider un statut (voiture, dernier smartphone, marques, etc...) | Découvert récurrent, absence d'épargne durable. |
| Le déni des avertissements | Ignorer les signaux d'alertes, ne pas avoir de tableau de bord, ne pas établir un bilan de gestion en fin de mois/trimestre. | Agios, stress chronique sur votre trésorerie |
| La surtension permanente | Vivre au dessus de ses moyens via le crédit à la consommation sous toutes ses formes (prêts personnel, crédit renouvelable, découvert bancaire). | "Rupture" de trésorerie, surendettement. |
Nos conseils pour aligner votre gestion budgétaire sur vos besoins réels plutôt que sur l'image renvoyée
La fin de la fable est brutale (« La chétive pécore s'enfla si bien qu'elle creva »). En matière de finances personnelles, la rupture prend la forme de l'interdiction bancaire, du dossier déposé auprès de la Banque de France ou d'un stress financier permanent qui impacte la santé et les relations familiales. Pour éviter cette extrémité, le coaching budgétaire propose une approche pragmatique et bienveillante pour recentrer ses choix sur l'essentiel.
1. Accepter sa propre échelle de valeur financière
Accepter sa situation financière actuelle n'est ni un aveu d'échec ni une résignation : c'est le point de départ indispensable de toute progression. La sérénité commence lorsque vous cessez de mesurer votre valeur à l'image que vos dépenses renvoient de vous.
- Faites le tri : Identifiez vos besoins fondamentaux et vos envies réelles, indépendamment de la pression sociale.
- Assumez vos choix : Dire « ce n'est pas réalisable dans mon budget actuellement » n'est pas une faiblesse, c'est une preuve de maturité financière et de maîtrise.
2. Mettre en place un système de régulation automatique
Pour ne plus subir ses impulsions, il faut structurer son budget de manière mécanique :
- "Se payer en premier" : dès le versement de votre salaire, automatisez un virement vers vos livret d'épargne (Livret A, LDDS, etc...). Vous construisez ainsi votre sécurité avant même d'envisager les dépenses discrétionnaires.
- Définir des enveloppes budgétaires claires en début de mois : allouez des sommes définies pour les dépenses de plaisir. Une fois l'enveloppe consommée, attendez le mois suivant sans culpabilité ni frustration.
3. L'accompagnement budgétaire: le rôle du miroir neutre
Contrairement à la sœur de la grenouille dont la voix est balayée par l'orgueil, le coach budgétaire offre un cadre structuré et neutre. Sans jugement moral, il vous aide à analyser la réalité de vos flux financiers, à identifier les dépenses d'apparat et à construire une feuille de route alignée sur vos objectifs de vie réels (achat immobilier, reconversion, retraite, voyages, etc…).
🛠️ Exercice d'auto-analyse 2 : la Règle des 72 Heures et du « Vrai Coût »
Avant de céder à une dépense d'impulsion qui dépasse votre enveloppe budgétaire, appliquez ce protocole en deux étapes :
- Étape 1 — La mise en quarantaine (72 h) : attendez trois jours complets avant de valider l'achat. Si le désir d'achat s'estompe ou disparaît, c'était un besoin d'apparat ou une émotion passagère.
- Étape 2 — La conversion d'une dépense en heures de travail : divisez le prix de l'article par votre taux horaire net (Revenu mensuel net /Nombre d'heures travaillées par mois [35H/semaine = 151H/mois). Par exemple, pour un achat à 300 € avec un gain net de 15 €/heure, demandez-vous : « Cet objet vaut-il réellement 20 heures de mon temps et de mon énergie ? »
L’objectif de cet exercice : reprendre le contrôle sur vos arbitrages budgétaires et neutraliser le réflexe mimétique avant le passage en caisse.
Conclusion
La Fontaine conclut sa fable en soulignant « Tout bourgeois veut bâtir comme les grands seigneurs ». Aujourd'hui, les visages ont changé, mais le mécanisme demeure identique.
La vraie liberté financière ne consiste pas à faire illusion en gonflant artificiellement ses dépenses pour égaler le voisin. Elle réside dans la capacité à vivre confortablement selon ses moyens, à protéger son avenir et à consacrer ses ressources à ce qui apporte un bien-être financier durable.
Vous sentez que vos finances s'essoufflent à force de courir après des priorités qui ne sont pas les vôtres ? Prenez rendez-vous avec l'un de nos experts budgétaires pour un entretien découverte offert et sans engagement.
FAQ
Qu'est-ce que le piège de la comparaison sociale en gestion budgétaire ?
Le piège de la comparaison sociale consiste à évaluer son niveau de vie en se basant sur les dépenses visibles des autres (voiture, sorties, produits de luxe). Cela mène souvent à des achats d'apparat financés par l'endettement (crédits conso, découvert) car on ignore la réalité financière et tout particulièrement le niveau d'endettement des personnes que l'on cherche à imiter.
Comment s'explique le phénomène d'inflation ou de glissement du train de vie ?
Le glissement du train de vie survient lorsqu'une augmentation de revenus s'accompagne immédiatement d'une hausse équivalente des dépenses discrétionnaires. Les biens de luxe temporaires deviennent progressivement des besoins perçus comme indispensables, ce qui neutralise la capacité d'épargne malgré des revenus plus élevés.
Quels sont les principaux symptômes d'un budget étouffé par le « paraître » ?
On identifie trois symptômes majeurs : la quête de volume (acheter pour valider un statut social), le déni des avertissements (ne pas consulter ses comptes, ignorer les agios) et l'asphyxie de la trésorerie (utilisation fréquente du découvert et des crédits renouvelables).
En quoi consiste le principe de « se payer en premier » ?
« Se payer en premier » est une méthode d'épargne automatique qui consiste à programmer un virement vers son compte d'épargne dès la réception de son salaire. Cela garantit la constitution d'une réserve financière avant toute allocation du budget aux dépenses arbitrables (loisirs, etc...).
Comment fonctionne la règle des 72 heures pour limiter les achats d'impulsion ?
La règle des 72 heures impose de patienter trois jours complets avant de finaliser un achat non essentiel. Si le désir d'achat diminue au bout de cette période, cela confirme que la dépense était dictée par une émotion passagère ou par une volonté de paraître.
LA première étape pour améliorer VOTRE situation financière ?
Passe par un rendez-vous personnalisé avec un expert budgétaire.
GRATUIT et SANS ENGAGEMENT
