Votre nouvelle vie peut-elle tenir dans votre ancien budget ?
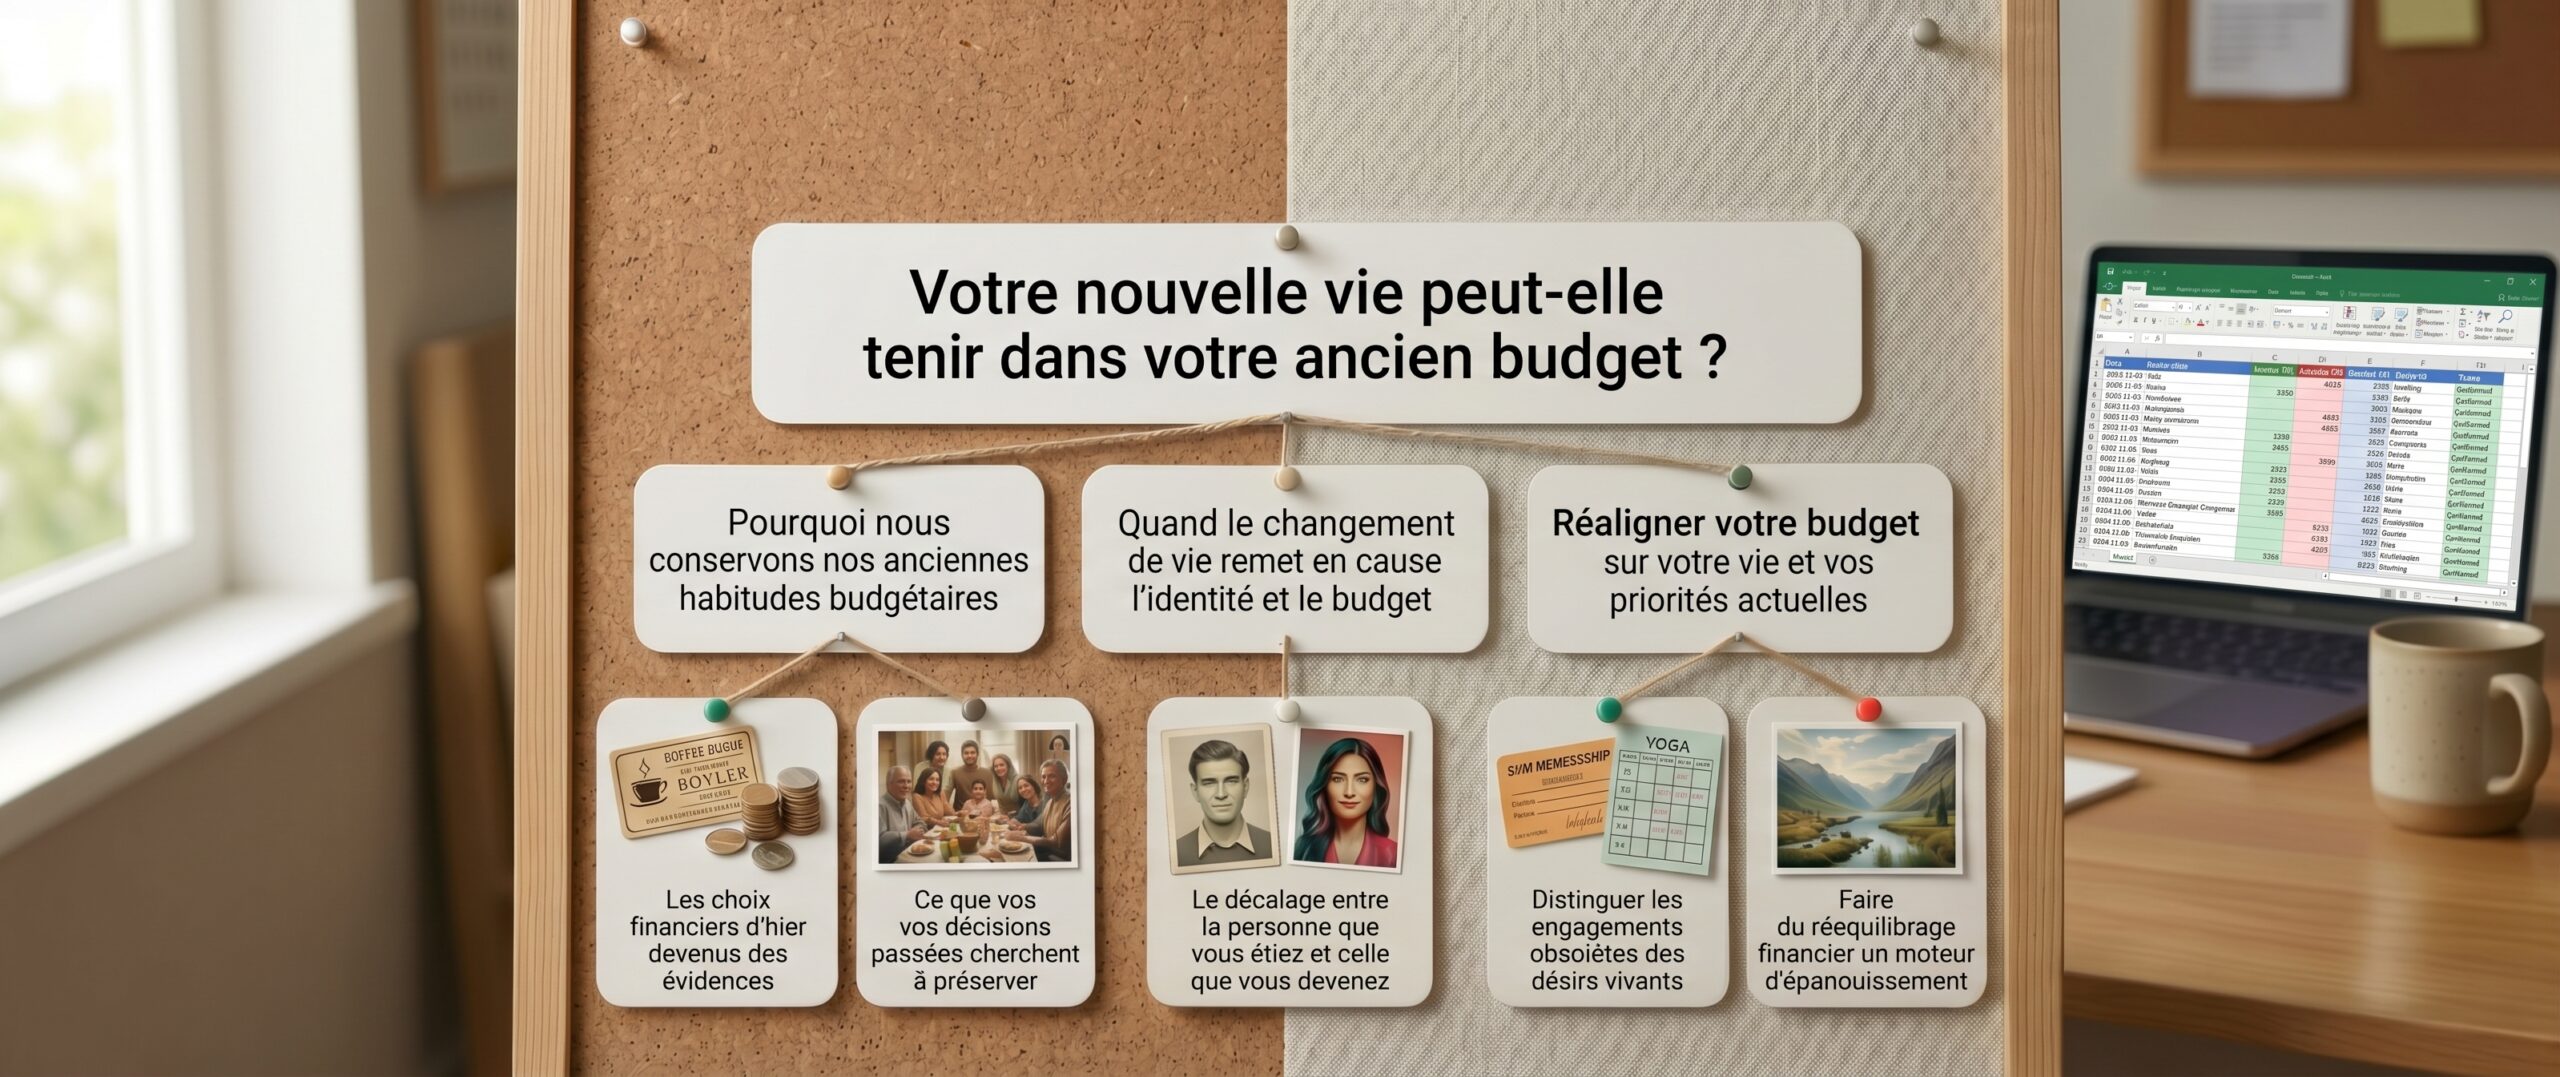
Un changement de vie (déménagement, reconversion, évolution familiale) modifie nos besoins, mais notre budget reste souvent ancré dans le passé. Ce décalage financier s'explique par l'attachement émotionnel, la nostalgie d'une identité antérieure ou la peur de renoncer à d'anciens projets.
Pour rééquilibrer son budget, il est nécessaire d'identifier ses priorités actuelles, d'évaluer la pertinence de ses engagements financiers passés et de réaligner ses dépenses sur sa vie présente.
Un événement de vie peut radicalement modifier votre quotidien. Pendant que vous vous adaptez à cette nouvelle organisation, les mouvements financiers se poursuivent. Jusqu’à plusieurs mois peuvent s’écouler avant que vous réexaminiez votre budget. Pourquoi ce rééquilibrage vient-il si souvent après le reste ?
Les choix d’hier deviennent les évidences d’aujourd’hui
Une décision prise depuis longtemps finit souvent par sortir du champ de votre attention. Vous vous souvenez avoir eu de bonnes raisons de la prendre, vous pensez rarement à vérifier si ces raisons tiennent encore.
Dans une période de changement, ces décisions déjà prises vous épargnent un effort. Elles offrent une part de familiarité lorsque d’autres repères sont bousculés. Vous pouvez donc continuer à vous appuyer sur elles, même lorsque les circonstances qui les justifiaient ont évolué.
Lors de son Étude Budgétaire Personnalisée, Corentin en donne une illustration concrète. Installé depuis peu dans un nouvel appartement dont le loyer a doublé par rapport au précédent, il explique avoir « cherché à maintenir un niveau de vie équivalent à celui [qu’il a] connu par le passé ». Il constate parallèlement devoir souvent puiser dans la réserve pour finir les mois au lieu de réussir à épargner.
Le décalage devient visible quand les besoins actuels doivent se satisfaire de la place laissée par les anciens choix. Vous pouvez alors chercher comment dépenser moins, alors qu’une autre question mérite d’être posée : qu’est-ce qui justifie encore cette répartition ? Certaines réponses seront simples. D’autres feront apparaître un attachement que les chiffres seuls expliquent difficilement.
Ce que vos anciens choix préservent
Un projet ou une activité peut représenter davantage que ce que vous en faites aujourd’hui. Ils peuvent conserver la promesse d’une liberté, d’une réussite ou d’un avenir auquel vous teniez. Même lorsque votre quotidien leur laisse peu de place, leur maintien permet de penser : « Je pourrai encore y revenir. »
Revoir un engagement financier peut alors donner un caractère définitif au changement. Réaffecter une somme réservée à un projet, par exemple, peut être vécu comme l’abandon de ce projet lui-même. L’hésitation porte autant sur ce que la décision signifie que sur ses conséquences matérielles.
Même lorsque vous avez choisi le changement, vous pouvez regretter certains aspects de votre vie d’avant. Un nouveau travail peut vous plaire tout en vous laissant moins de temps pour vos loisirs. Si vous vous dites « j’ai voulu ce poste, je devrais être content », vous risquez de culpabiliser de ressentir ce manque. Pourtant, regretter vos anciens horaires et vouloir garder ce travail sont deux sentiments qui peuvent coexister.
Le deuil d’une ancienne manière de vivre commence parfois par cette reconnaissance : quelque chose a compté et vous manque. Cela permet de préciser la perte. Est-ce le projet lui-même, la liberté qu’il représentait ou la personne que vous imaginiez devenir ? Ces réponses ouvrent des perspectives différentes pour la suite.
Quand le changement touche à l’identité
Vos expériences font évoluer vos envies et vos priorités, tandis que vous pouvez continuer à vous reconnaître dans la personne que vous étiez auparavant. Certaines habitudes restent ainsi importantes parce qu’elles vous relient à une version familière de vous-même, même lorsque votre quotidien lui correspond de moins en moins.
Vos projets entretiennent un autre attachement. Au moment de les définir, vous imaginiez aussi la personne que leur réalisation vous permettrait de devenir. Les revoir peut donc demander de laisser partir à la fois un choix fait par la personne que vous étiez et un avenir dans lequel vous vous étiez projeté. Vous restez alors partagé entre la personne que vous étiez et celle que vous espériez devenir, avec peu d’attention disponible pour celle que vous êtes aujourd’hui.
Tant que ces deux versions de vous-même continuent à orienter vos décisions, vous risquez de poursuivre des objectifs qui ont gardé leur force affective, alors que vos aspirations ont évolué. Votre budget peut traduire ce décalage en finançant encore une ancienne manière de vivre ou un avenir imaginé, sans que vous ayez réexaminé ce qui compte pour vous dans le présent.
Lire aussi : À quelle époque vivez-vous vraiment ? Votre rapport temporel à l’argent décrypté.
Choisir à partir de votre vie actuelle
Qu’est-ce qui contribue aujourd’hui à votre équilibre ? Quel besoin revient régulièrement sans trouver de réponse ? Observer votre quotidien permet de définir vos priorités à partir de ce que vous vivez. Vous pouvez ainsi découvrir qu’un plaisir autrefois essentiel compte moins, tandis qu’un besoin nouveau mérite davantage d’attention.
Lors de son audit budgétaire préalable, Cécile nous montre concrètement ce que ce réajustement peut impliquer. Elle souhaite désormais préparer sa retraite et commencer à travailler moins. Pourtant, une maison que son fils est censé racheter depuis cinq ans, continue de lui coûter environ 2 000 euros par mois pour 1 200 euros d’indemnité versée. Elle indique ainsi devoir repousser sa retraite en raison des charges qui lui incombent.
Une fois vos priorités actuelles identifiées, reprenez les projets et les engagements auxquels vous consacrez du temps ou de l’argent. Lesquels répondent toujours à vos envies ? Lesquels poursuivez-vous surtout parce qu’ils étaient prévus ? Cette distinction permet de choisir à nouveau ce qui vous correspond, tout en reconnaissant ce qui a évolué.
Un désir peut rester vivant et prendre une autre forme. Vous pouvez toujours tenir à voyager, tout en préférant désormais des séjours plus courts. D’autres projets laisseront leur place à des aspirations nouvelles. Leur importance passée garde son sens, même lorsque vous décidez de consacrer vos moyens ailleurs.
Votre budget peut alors traduire ces priorités : préserver ce qui vous soutient encore, accueillir les besoins apparus depuis le changement et préparer un avenir que vous souhaitez aujourd’hui. Le rééquilibrage devient une manière de donner une place concrète à la personne que vous êtes devenue.
FAQ
Pourquoi est-il difficile d'adapter son budget après un changement de vie ?
Parce que les choix financiers du passé deviennent des habitudes automatiques. De plus, réviser un engagement financier est souvent vécu sur le plan psychologique comme le deuil d'un projet, d'une liberté ou d'une ancienne identité.
Quels sont les risques de conserver son ancien budget dans une nouvelle situation ?
Conserver son ancien budget expose à un décalage financier (puiser dans son épargne, repousser ses nouveaux projets ou sa retraite) et crée une frustration psychologique en finançant un mode de vie qui ne correspond plus à son quotidien.
Comment identifier les dépenses qui ne correspondent plus à sa vie actuelle ?
Il faut lister ses engagements et abonnements réguliers et se demander : « Ce projet ou cette dépense répond-il toujours à mes envies d'aujourd'hui ou est-il maintenu uniquement par habitude ou nostalgie ? »
Quelle est la première étape pour rééquilibrer son budget personnel ?
La première étape consiste à observer son quotidien actuel sans jugement pour identifier ses besoins réels et ses nouvelles priorités avant de chercher à couper arbitrairement dans ses dépenses.
Comment transformer le rééquilibrage budgétaire en démarche positive ?
En considérant le réajustement budgétaire non pas comme une restriction ou un abandon, mais comme un moyen concret d'allouer ses ressources vers ce qui nourrit son équilibre et prépare son avenir désiré.
LA première étape pour améliorer VOTRE situation financière ?
Passe par un rendez-vous personnalisé avec un expert budgétaire.
GRATUIT et SANS ENGAGEMENT
